

 3
- Криптостартапы привлекли $5,68 млрд во II квартале после слабого предыдущего квартала.
- Среди секторов, которые привлекли больше всего средств, аналитики выделили категорию «Торговля/Биржи/Инвестиции/Кредитование», DeFi и «Платежи/Вознаграждения».
- На американские компании пришлось 73,5% всего венчурного капитала и 39,1% сделок.
Во II квартале 2026 года венчурные инвестиции в криптовалютные и блокчейн-компании восстановились после спада в начале года. По данным Galaxy Research, инвесторы вложили $5,68 млрд в 384 сделки, что на 31% больше показателя I квартала по объему капитала и на 10% — по количеству сделок.
Рост преимущественно обеспечили крупные раунды на поздних стадиях, тогда как количество новых криптовалютных венчурных фондов осталось на минимальном уровне за несколько лет.
По итогам первого полугодия 2026 года криптокомпании привлекли более $10 млрд в 744 сделках. Если сохранить такой темп до конца года, объем инвестиций может составить около $20,04 млрд — немного ниже $20,3 млрд в 2025 году, но выше показателей большей части 2023-2024 годов.
Крупные раунды вернулись
Основной особенностью II квартала стало смещение капитала на более поздние стадии финансирования. Около 78% всех инвестиций пришлось на такие компании, тогда как более молодые стартапы получили 22%.
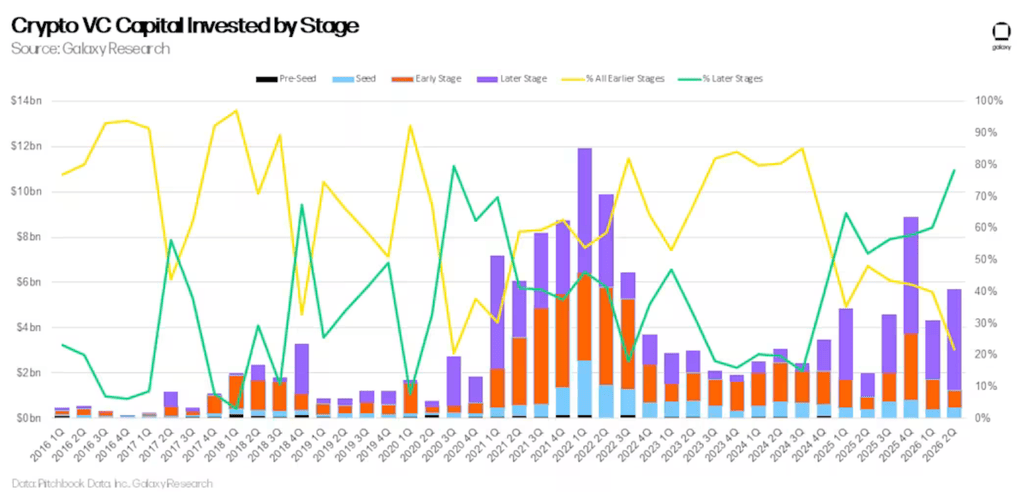
В то же время по количеству сделок ситуация была иной. На предпосевные пришлось 21% всех транзакций, а на поздние стадии — 26%. Galaxy Research отмечает, что рост доли поздних раундов может свидетельствовать о постепенном созревании криптовалютного рынка и наличии большего количества компаний, которые уже генерируют доход.
Медианный размер сделки во II квартале достиг $4,9 млн, установив новый исторический максимум. При этом исследователи предостерегают, что статистика оценок остается ограниченной: соответствующие данные есть лишь для 16% сделок, представленных в выборке, и значительная часть доступных оценок приходится на поздние раунды.
Рост венчурной активности также происходил на фоне восстановления цены биткоина. В то же время Galaxy Research указывает, что связь между ценой первой криптовалюты и инвестициями в частные криптокомпании остается более слабой, чем во время циклов 2017 и 2021 годов. В конце 2025 года биткоин обновлял максимумы, тогда как венчурная активность оставалась неравномерной.
Торговля и DeFi привлекли больше всего
Больше всего капитала во II квартале получили компании категории «Торговля/Биржи/Инвестиции/Кредитование» — около $3,52 млрд, или примерно три пятых общего объема инвестиций. Сегмент также лидировал по количеству сделок — 51.
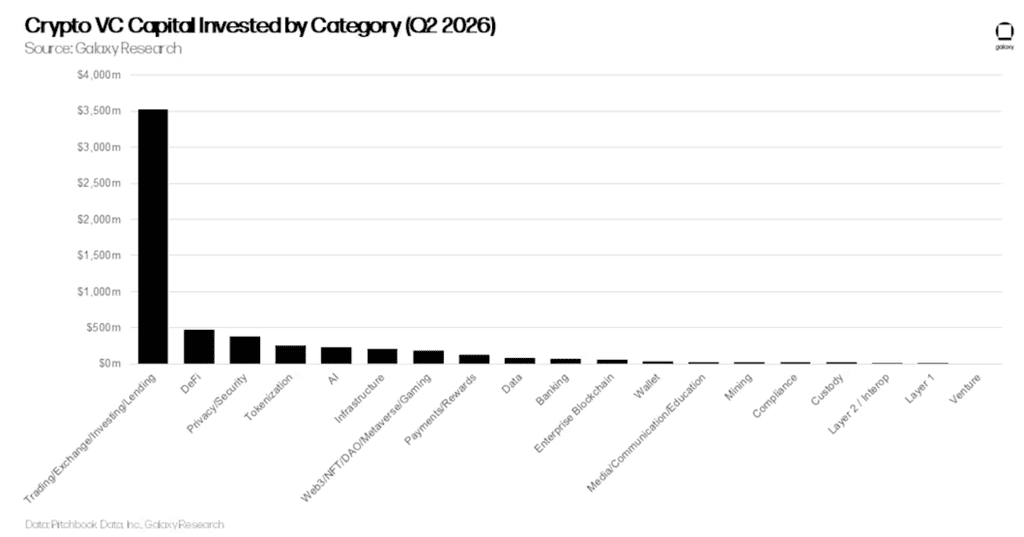
Вторым по объему финансирования стал DeFi с примерно $478 млн. Далее расположились «Приватность/Безопасность», «Токенизация», «Искусственный интеллект», «Инфраструктура», «Web3/$NFT/DAO/Метавселенная/Игры» и «Платежи/Вознаграждения».
По количеству сделок структура была значительно более разнообразной:
- DeFi — 40 сделок;
- «Платежи/Вознаграждения» — 40;
- «Web3/$NFT/DAO/Метавселенная/Игры» — 37;
- «Токенизация» — 36;
- «Блокчейн для предприятий» — 34;
- «Инфраструктура» — 32.
Galaxy Research отмечает, что отдельные категории демонстрировали разную инвестиционную зрелость. В частности, от 65% до 1000% капитала, вложенного в «Торговлю/Биржи/Инвестиции/Кредитование», пришлось на поздние стадии.
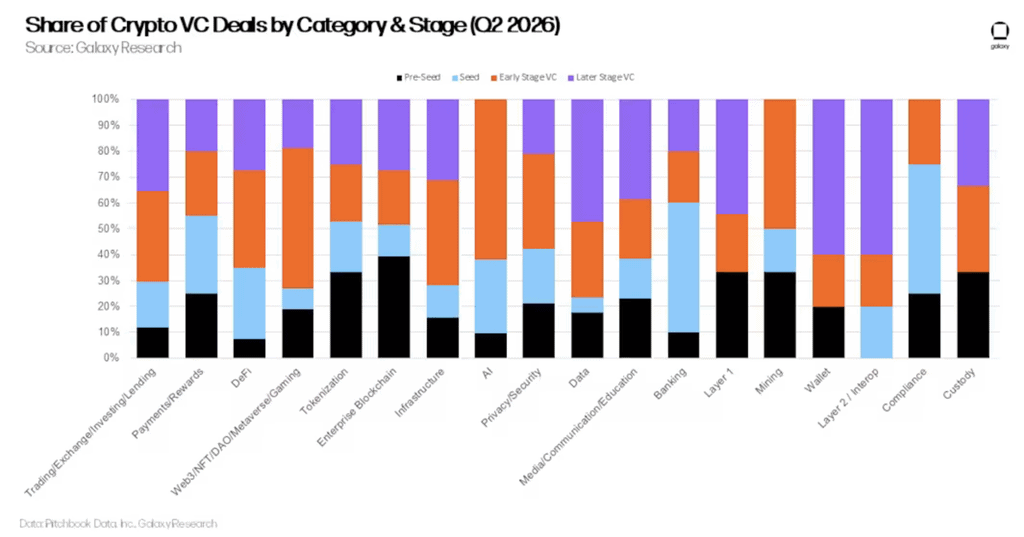
В то же время категории «Блокчейн для предприятий», DeFi, «Приватность/Безопасность», «Токенизация», «Майнинг» и «Платежи/Вознаграждения» сохраняли заметную активность на предпосевных и посевных раундах.
США получили почти три четверти капитала
США продолжили доминировать в криптовалютном венчурном секторе. Компании с американской штаб-квартирой получили 73,5% инвестированного капитала и 39,1% из 384 сделок. Для сравнения, на Великобританию пришлось 4% капитала и 7% сделок, а на Францию — 3,2% капитала. По количеству транзакций третьим стал Сингапур с 5,7%.
При этом привлечение средств самими криптовалютными венчурными фондами остается сложным. Во II квартале инвесторы направили около $3,9 млрд в пять новых фондов. Это наименьшее количество новых криптофондов за квартал с III квартала 2019 года.
Galaxy Research связывает давление на фондовый сегмент с макроэкономическими факторами и последствиями кризиса 2022-2023 годов. Дополнительную конкуренцию за институциональный капитал создают ИИ, спотовые ETF и компании, которые накапливают цифровые активы на балансах.
В то же время в пересчете на годовой темп привлечение средств в первом полугодии соответствует примерно $10 млрд, что выше $8,75 млрд, привлеченных криптовалютными фондами за весь 2025 год. Средний размер нового фонда во II квартале вырос до около $378 млн, а медианный — до $80 млн.

 ru.bitcoinsistemi.com