

 2
Шесть крупнейших банков Канады сотрудничают в рамках проекта по токенизированным депозитам в канадских долларах. Это часть более масштабного глобального проекта, цель которого — определить, какая валюта будет использоваться для расчетов по токенизированным платежам, ценным бумагам и реальным активам.
В рамках проекта объединят свои усилия Банк Монреаля, Национальный банк Канады, Королевский банк Канады, Банк Новой Шотландии, Канадский имперский коммерческий банк и Банк Торонто-Доминион. Ведущие банки Канады в настоящее время изучают возможность использования регулируемых коммерческих банковских депозитов вместо того, чтобы полагаться исключительно на криптовалюты для расчетов в блокчейне.
Банковский депозит, представленный в блокчейне
Как сообщает Dow Jones Newswires, этот проект является первым шагом в модернизации внутренних платежных систем.
Токенизированные депозиты — это, по сути, обычные банковские депозиты, отличающиеся лишь тем, что они представлены и передаются с помощью технологии распределенного реестра (DLT), но при этом не являются уникальным классом активов. По данным МВФ ,эти депозиты списываются как банковские обязательства, которые хранятся, регистрируются и обрабатываются в блокчейне или другой инфраструктуре DLT.
Ценность токенизированных депозитов заключается в их программируемости без выхода за рамки регулируемого банковского пространства. Банки могут повысить эффективность и скорость осуществления платежей, работая круглосуточно и передавая инструкции в виде сложного кода. Первым шагом является упрощение перевода депозитов между финансовыми учреждениями Канады, а возможно, и в дальнейшем — с другими сетями цифровых активов.
Почему решение OSFI закладывает основу для проекта
Проект enjпреимуществом четких правил. В заявлении, опубликованном 10 сентября, Управление по надзоруdent финансовыми учреждениями (OSFI) заявило, что токенизированные депозиты юридически ничем не отличаются от обычных депозитов, и подтвердило свой технологически нейтральный подход к этому вопросу.
«Базовая технология финансового продукта или услуги не определяет его правовую природу». — OSFI
Это различие имеет существенные последствия. Это связано с тем, что банки могут продолжать работать в рамках существующей нормативно-правовой базы, регулирующей деятельность финансовых учреждений, вместо того, чтобы ждать, пока законодатели создадут новый правовой режим для регулирования токенизированных депозитов. Однако OSFI по-прежнему ожидает от регулируемых организаций соблюдения применимых нормативных требований в отношении технологических, киберрисков и рисков, связанных с третьими сторонами.
Канада уже провела тестирование некоторых базовых инфраструктурных решений. Проект «Самара» был экспериментом Банка Канады, в котором участвовали TD, RBC и Министерство развития экспорта Канады, внедрявшие технологию распределенного реестра (DLT) и оптовую торговлю цифровой валютой центрального банка в рамках токенизированных сделок с облигациями. Проект пришел к выводу, что атомарные расчеты в принципе могут работать, хотя существуют некоторые проблемы, связанные со сложностью, управлением, ликвидностью, операциями и соответствием законодательству.
Та же самая ставка, реализуемая в рамках четырех инициатив
Канада — не единственная страна, использующая этот подход. В мае Банк международных расчетов сообщил, что проект «Агора» показал, что токенизация повысит эффективность оптовых трансграничных платежей за счет использования токенизированных резервов центрального банка и депозитов, хранящихся в коммерческих банках. Проект находится на стадии практического тестирования концепции, и Банк Канады принимает в нем участие.
В июне этого года крупные банки США запустили инициативу, инициированную самими банками. Клиринговая палата будет управлять этой программой, позволяя осуществлять клиринг и расчеты по токенизированным депозитам, одновременно связывая блокчейн с существующими системами, такими как RTP и CHIPS.
«Эта инициатива объединяет инновации цифровых финансов с доверием, масштабом и уверенностью в расчетах, присущими устоявшейся банковской платежной инфраструктуре». — Марк Монако, Bank of America
Cryptopolitan сообщило , что среди учреждений, поддерживающих американскую сеть, были JPMorgan, Citigroup, Bank of America и Wells Fargo.
В июле SWIFT заявила, что ее блокчейн-реестр готов к реальному испытанию, сообщив, что 17 банков с шести разных континентов готовы протестировать токенизированные трансграничные платежи.
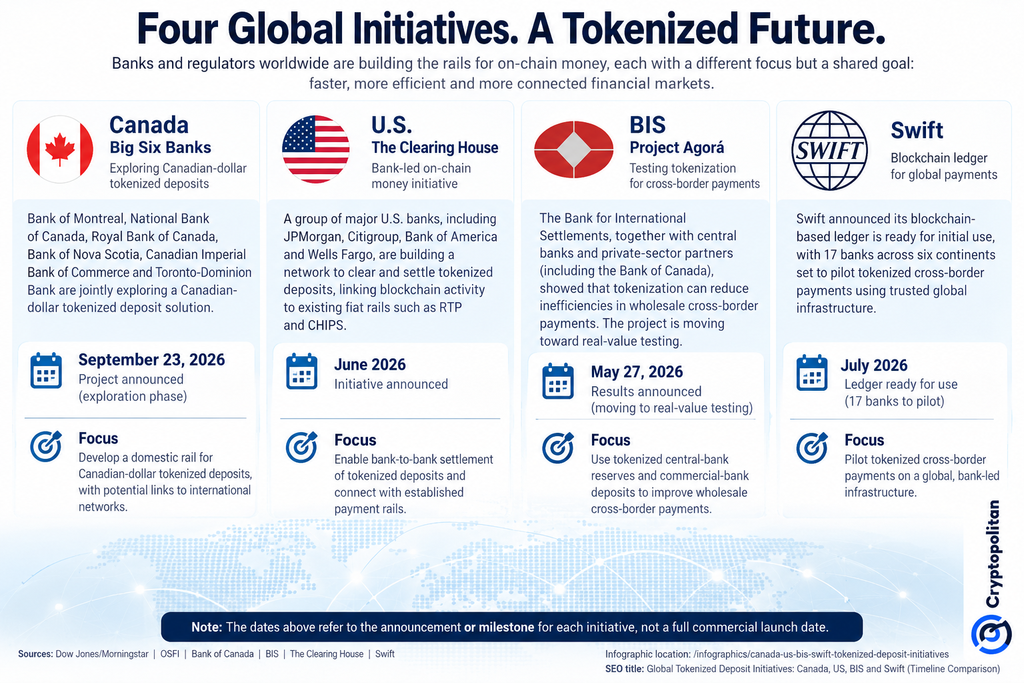
Эти четыре проекта указывают в одном направлении: регулируемые банковские средства стремятся оставаться в центре финансового рынка, в то время как расчеты смещаются в сторону блокчейна.
Вклады против стейблкоинов и отсутствие расчетного уровня
Более глубокая конкуренция разворачивается между различными формами цифровых денег. Токенизированные депозиты остаются обязательствами коммерческих банков, в то время как стейблкоины представляют собой отдельные цифровые обязательства, обеспеченные резервными активами. Вопрос не просто в том, какая технология быстрее, а в том, какой форме денег в конечном итоге доверяют финансовые учреждения в качестве расчетного уровня для токенизированных финансов.
Перспективы огромны, но пока еще рано делать выводы. Citi Institute , к 2030 году объем токенизированных активов может достигнуть 5,5 триллионов долларов в базовом сценарии. Binance Research оценила реальную стоимость активов в блокчейне примерно в 34,18 миллиарда долларов по состоянию на 15 сентября, при этом токенизировано лишь около 0,01% доступных активов и примерно 12% tracтокенизированного капитала активно используется в кредитовании, ликвидности или в качестве залога.
На данный момент шесть крупнейших канадских компаний изучают возможности внедрения, а не запускают новые системы. Следующие вопросы касаются выбора технологии, присоединения новых учреждений и того, как канадская национальная система в конечном итоге будет взаимодействовать с инициативами США, BIS и SWIFT, которые уже находятся на стадии внедрения.
Cryptopolitan сообщило , что среди учреждений, поддерживающих американскую сеть, были JPMorgan, Citigroup, Bank of America и Wells Fargo. Между тем, Swift в июле заявила, что ее блокчейн-реестр готов к первоначальному использованию, и 17 банков на шести континентах готовятся к пилотному запуску токенизированных трансграничных платежей.
Четыре инициативы указывают в одном направлении: регулируемые банковские деньги борются за сохранение своей центральной роли, поскольку расчеты перемещаются в блокчейн.
Вклады против стейблкоинов и отсутствие расчетного уровня
Более глубокая конкуренция разворачивается между различными формами цифровых денег. Токенизированные депозиты остаются обязательствами коммерческих банков, в то время как стейблкоины представляют собой отдельные цифровые обязательства, обеспеченные резервными активами. Вопрос не просто в том, какая технология быстрее, а в том, какой форме денег в конечном итоге доверяют финансовые учреждения в качестве расчетного уровня для токенизированных финансов.
Перспективы огромны, но пока еще рано делать выводы. Citi Institute , к 2030 году объем токенизированных активов может достигнуть 5,5 триллионов долларов в базовом сценарии. Binance Research оценила реальную стоимость активов в блокчейне примерно в 34,18 миллиарда долларов по состоянию на 15 сентября, при этом токенизировано лишь около 0,01% доступных активов и примерно 12% tracтокенизированного капитала активно используется в кредитовании, ликвидности или в качестве залога.
На данный момент шесть крупнейших канадских компаний изучают новые технологии, а не запускают новые проекты. Следующие вопросы касаются выбора технологий, присоединения новых учреждений и того, как канадская национальная система в конечном итоге будет взаимодействовать с инициативами США, BIS и Swift, которые уже движутся к практическому применению.

 crypto.ru + 2 больше
 1
 ru.bitcoinsistemi.com
 cointelegraph-ru.com + 6 больше